「法定耐用年数22年=実際の寿命」ではない?国交省の新評価基準で証明された、中古木造アパートの〈50年耐久〉と〈真の資産価値〉【不動産鑑定士が解説】

木造アパート投資の大きな魅力といえば、税務上の「法定耐用年数22年」を活用した高い減価償却効果と節税メリットです。さらに、国土交通省が公表した「品確法に基づく評価基準」や「木造建築物の耐久性に係る評価のためのガイドライン」では、適切な維持管理を条件に「50年以上の耐久性」を第三者が認定する枠組みが整いつつあります。税金面でのうまみを享受しつつ、息の長い収益資産として木造を活用する方法について、不動産鑑定士の小俣年穂氏が解説します。
なぜ木造は節税に強いのか?「22年」で手元に残るお金を増やす仕組み
減価償却を活用した不動産投資を検討する投資家は多く存在します。まずは、減価償却の仕組みと投資におけるインパクトを簡単に整理してみましょう。
木造建築物の場合、簡便法による耐用年数の計算式は以下のとおりです。
耐用年数 =(法定耐用年数 - 経過年数) + 経過年数× 20%
いくつか木造アパートの例をあげて、この計算式に当てはめてみます。
計算例1:築10年・購入価格1億円(土地4,400万円/建物5,600万円)の場合
耐用年数は、(22年 – 10年) + 10年× 0.2 = 12 + 2 = 14年となります。
年間の減価償却費は、5,600万円÷ 14年 = 400万円/年です。
購入後の家賃収入から諸経費(管理費、修繕費、固定資産税、都市計画税、損害保険料など)を差し引いた純収益が年間300万円の場合、不動産所得は以下のとおり計算されます。
300万円 - 400万円(減価償却費を控除)=▲ 100万円
本業の給与所得が2,000万円であれば、この帳簿上の赤字と相殺(損益通算)することで、課税所得を圧縮し、所得税や住民税を軽減できます。
購入前:給与所得 2,000万円
購入後:給与所得 2,000万円 + 不動産所得 ▲100万円 = 課税所得1,900万円
計算例2:築22年(耐用年数オーバー)・購入価格1億円(土地6,000万円/建物4,000万円)の場合
築22年が経過した物件の場合、耐用年数は、(22年 – 22年) + 22年× 0.2 = 4年(1年未満切捨て)となります。
年間の減価償却費は、4,000万円 ÷ 4年 = 1,000万円/年です。
耐用年数はわずか4年となり、年間1,000万円という大きな減価償却費を短期間で計上できます。
同様に純収益が300万円の場合、不動産所得は▲700万円(300万円 - 1,000万円)となります。所得計算は以下のとおりです。
購入後:給与所得 2,000万円 + 不動産所得 ▲700万円(300万円 – 1,000万円)= 1,300万円
給与所得2,000万円と相殺すると課税所得は1,300万円となり、所得税や住民税を軽減できます。
このように、プラスの所得にマイナスの不動産所得をぶつけて税負担を最適化することが、減価償却に着目した投資の狙いです。なお、実際は減価償却された分、建物価値が下がるため、この不動産を売却する際には会計上の利益が出やすくなります。売却益が出た場合は、売却益に分離課税が発生するため、十分注意が必要です。
ただし、「法定耐用年数」を重視しているのは金融機関の融資においても同様です。耐用年数が満了している物件に対しては、融資を一切行わない保守的な金融機関も少なくありません。一方で、後述する「劣化対策等級」といった客観的な耐久性指標を備えている場合、35年以上の長期融資を許容する金融機関も現れており、木造建築物に対する評価スタンスは二極化しています。
国も認める「実は木造が50年以上持つ」根拠
法定耐用年数は「22年」ですが、実際の木造建築物が22年で寿命を迎えるわけではありません。歴史的な神社仏閣や城郭などの木造建築が証明しているように、適切な維持管理(メンテナンス)を行えば、木造建築は長期間にわたって使用可能です。
アパート建築においても、適切なリノベーションを行うことで十分な耐震性と耐久性を維持できます。つまり、「木造=劣化が早い」という一律の解釈は必ずしも正しくないといえるでしょう。
しかし、一般の投資家が建物の個別状態を正しく評価するのは困難です。そこで有効な指標となるのが、品確法に基づく「劣化対策等級」です。第三者機関による検査と可視化が行われており、基準は以下のとおり構成されています。
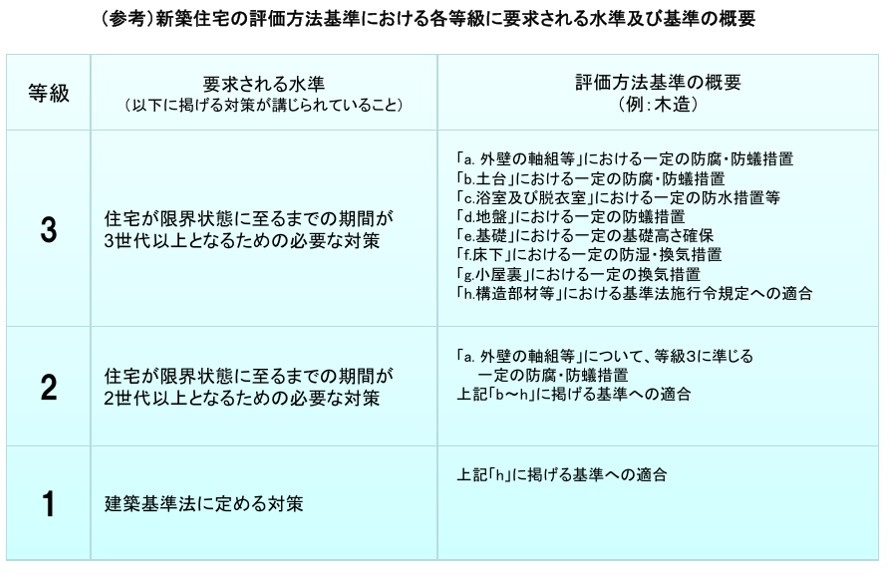
劣化対策等級は、等級により、
等級2級:少なくとも50年以上の耐用性を持つこと
等級3級:少なくとも75年以上の耐久性を持つこと
を客観的に証明するものです。
昨今では「壊しては建てる(スクラップ&ビルド)」から「いいものを長く使う」潮流へとシフトしています。劣化対策等級を取得している物件であれば、築年数の進んだ物件についても、長期の融資が付くような柔軟な融資判断が進んでいっています。
「節税できて、実は長持ち」…木造アパートが持つ本当の価値
近年の資材高騰や人件費上昇に伴い、建築コストは著しく高騰しています。そのなかで投資効率(利回り)を高めるためには、建築費や取得コストを抑えられる「木造」を選択することが非常に有力な戦略となるのではないでしょうか。
最近では高層木造ビルの建設も進んでおり、「木造=安かろう悪かろう」という従来のイメージは払拭されつつあります。
木造アパートは、「法定耐用年数の短さを生かした短期償却(節税)」と「高い耐久性による長期運用」を両立できるポテンシャルを秘めているのです。 出口戦略(売却)や長期融資を引き出すためにも、劣化対策等級などの「専門家による公的なお墨付き」を得ているかどうかは、将来の再販価格や流動性に大きく影響します。
売るときも高く売れる「失敗しない中古木造アパート」の選び方
「木造アパートは長持ちする」という認識が市場に定着することで、従来は評価が低くなりやすかった中古木造アパートの資産価値が見直されていくと考えられます。
たとえば、築20年の木造アパートを売却する際、購入検討者が融資を受けられなければ投資対象から外れ、結果として「土地価格から解体費用を差し引いた更地評価」まで価格を下げざるを得ないケースがありました。
しかし、「劣化対策等級」を取得し、適切な修繕履歴を保管・開示している物件であれば、金融機関から「長期的に利用可能な資産」とみなされ、長期間のローンが実行されるケースもあります。
適切な融資が付く物件であれば、購入検討者も「収益価格(収益還元法)」や「現況の土地+建物価格」で正当に評価できるようになり、結果として更地評価よりも高値での売却(出口の確立)が可能になります。
金融機関から高い評価を得られるスペックの物件を選定し、適切な維持管理を行っていくことこそが、これからの不動産投資の成否を分ける重要ポイントです。
小俣 年穂氏(ティー・コンサル株式会社 代表取締役)
1978年東京都出身。中央大学経済学部卒。
大学卒業後、不動産鑑定業者にて鑑定業務、不動産ファンドビジネスに従事。その後、金融の視点から不動産の価格形成を理解するため銀行(三井住友銀行)へ転職。融資業務、与信管理業務、アセットマネジメント業務(出向先にて)に従事したのち、個人富裕層向けコンサルティング業務に従事。アパートローン融資、資金運用、税金対策、遺言作成など承継対策業務を幅広く経験。
その後、横浜銀行に転じ本部所属のうえ担当地区内のコンサルティング能力向上、富裕層取引の拡大などで貢献し頭取表彰も受賞。
2022年にティー・コンサル株式会社を創業。金融に精通した不動産専門家として、多くの資産家(地主・経営者)や専門家(弁護士・税理士)からの相談を受けオーダーメイド型の問題解決を行っている。
また、不動産鑑定士として銀行、税理士、上場企業などから依頼を受け不動産評価にも取り組んでいる。
THE GOLD ONLINE 紹介ページはこちら
関連記事
サイトについて
アパート経営オンラインは、堅実・健全な不動産賃貸経営業をナビゲートする情報メディアを目指し、既に不動産を経営されている方、初めて行う方に向けてお届けするサイトです。
様々なことに向き合い、改善するきっかけとなりますようアパート経営オンラインでは、成功事例や失敗事例を交え、正しい不動産の経営方法をお伝えいたします。